Envoyer de l'argent au Maroc depuis la France
La France et le Maroc entretiennent des liens familiaux et économiques anciens, et les transferts d'euros vers le dirham sont courants. Le dirham est géré, donc le taux fait rarement la une. Le coût se cache souvent dans la marge, les frais de la banque bénéficiaire et le chemin emprunté par le paiement. Ce guide montre ce qu'il faut comparer avant d'envoyer.
Vérifié le 5 novembre 2026. Les taux sont mis à jour automatiquement.
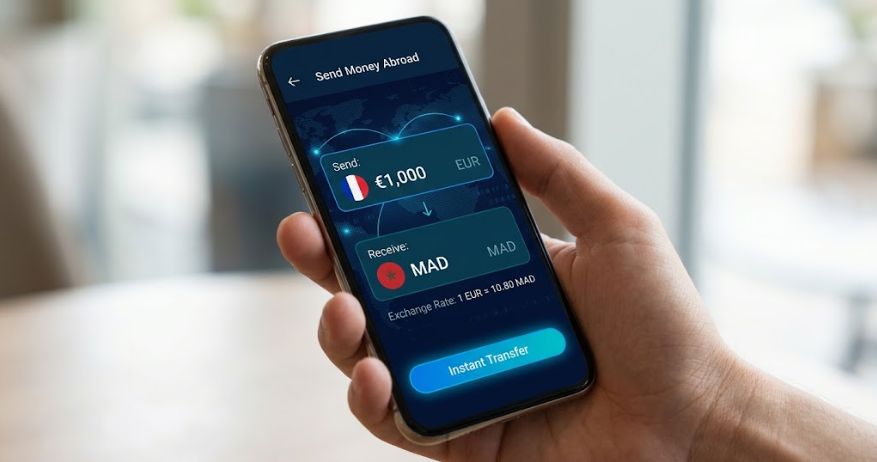
Mis à jour · Dernier taux moyen de marché
Taux moyen de marché donné à titre indicatif. Les banques et les prestataires ajoutent une marge et peuvent facturer des frais. Ce site ne traite, ne détient ni ne transfère d'argent.
Certains liens vers des prestataires sont des liens d'affiliation. Nous pouvons percevoir une commission sans coût supplémentaire pour vous. Cela ne change ni le taux ni les frais qui vous sont proposés.
Contexte du taux
| Vous envoyez | Valeur au taux moyen de marché |
|---|---|
| 100 EUR | 1 089,29 MAD |
| 250 EUR | 2 723,23 MAD |
| 500 EUR | 5 446,46 MAD |
| 1 000 EUR | 10 892,91 MAD |
| 2 500 EUR | 27 232,28 MAD |
Bank Al-Maghrib gère le dirham à l'intérieur d'une bande par rapport à un panier où l'euro et le dollar dominent. L'euro pèse le plus lourd, car l'Union européenne est le premier partenaire commercial du Maroc. Le tourisme, les transferts des Marocains de l'étranger, les phosphates et les exportations automobiles apportent des devises. Le dirham n'est pas totalement convertible, donc le taux sur le marché local est construit à partir de la référence de la banque centrale et des marges des banques.
Les taux sont indicatifs et peuvent changer. À propos de nos taux.
Une devise gérée, ancrée sur l'euro
Le dirham n'est pas une devise flottante. Bank Al-Maghrib le gère par rapport à un panier, et l'euro y occupe une place importante. Cela rend la paire EUR/MAD relativement stable par rapport à des paires comme USD/TRY.
La stabilité ne signifie pas coût nul. Les banques et les prestataires ajoutent une marge. Certains font passer le paiement par une banque correspondante européenne, ce qui peut introduire une seconde conversion. Le taux moyen de marché est un point de départ, pas le taux que recevra votre bénéficiaire.
Ce que le taux du dirham ne montre pas
Une fourchette quotidienne étroite peut donner l'impression que la paire est bon marché. Le coût réel se trouve dans la marge et les frais. Demandez le montant en dirhams qui arrive après ces deux éléments, puis comparez ce montant entre les prestataires.
Sur un transfert de 1 000 EUR, une marge supérieure d'un point de pourcentage coûte environ 10 EUR. Sur un montant élevé, une marge en pourcentage peut coûter bien plus qu'un petit frais fixe. C'est pourquoi l'option la moins chère pour 100 EUR ne l'est pas forcément pour 2 500 EUR.
- Le montant total en MAD reçu après tous les frais.
- Le mode de paiement : compte bancaire ou retrait en espèces.
- La durée de validité du devis et le verrouillage éventuel du taux.
- Le passage éventuel par une banque correspondante.
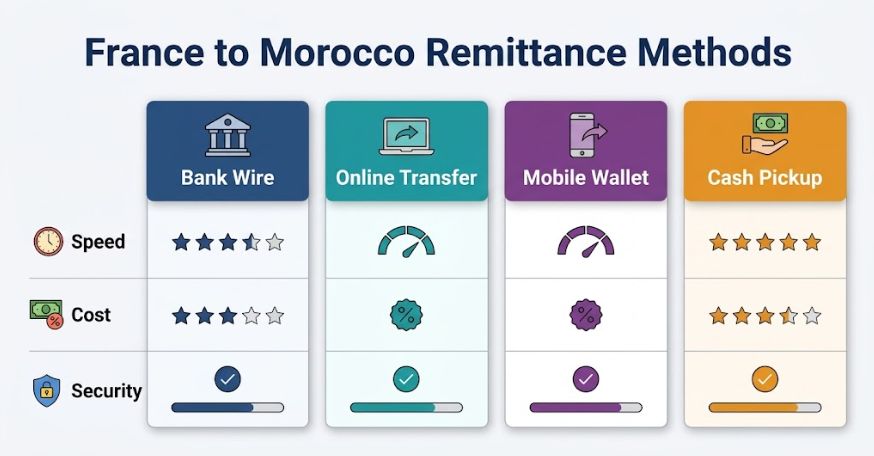
Virement bancaire et RIB
Le virement bancaire est la voie standard pour les montants importants. Le bénéficiaire a besoin d'un compte bancaire marocain et du RIB, les coordonnées bancaires utilisées pour les virements. Le nom du compte doit correspondre au nom du bénéficiaire indiqué sur le transfert.
Demandez au bénéficiaire un RIB récent plutôt que de recopier un ancien. Les coordonnées bancaires peuvent changer, et un seul chiffre erroné peut retarder le paiement. Si le compte est joint, confirmez le nom qui doit apparaître sur le transfert.
Documents et règles de change
Les expéditeurs français ont généralement besoin d'une pièce d'identité et d'un justificatif de domicile. Les transferts importants peuvent déclencher des questions sur l'origine des fonds. Le bénéficiaire peut avoir besoin d'une pièce d'identité et d'un compte bancaire à son nom.
Les règles de change marocaines peuvent exiger des justificatifs pour certains paiements, surtout les transferts importants ou inhabituels. Demandez au prestataire ce qu'il faut fournir avant d'alimenter le transfert, pour que le paiement ne soit pas bloqué après son départ de France.
Délais et jours fériés
Les transferts d'euros vers le dirham arrivent souvent le jour même ou le jour ouvré suivant. Les horaires des banques françaises et marocaines et les jours fériés peuvent ajouter du temps. Un transfert lancé le vendredi après-midi peut ne pas être réglé avant la semaine ouvrable suivante.
Si le paiement est destiné à un événement familial ou à une échéance immobilière, envoyez-le plus tôt que vous ne le pensez. Demandez au prestataire une estimation qui tient compte de la banque destinataire, pas seulement du bouton d'envoi.
Le piège des frais sur les gros transferts
Un frais fixe est facile à voir. Une marge en pourcentage l'est moins. Sur un transfert important, la marge compte généralement plus que le frais fixe. Demandez les deux, puis calculez le taux effectif.
Si vous envoyez régulièrement, comparez le coût total sur plusieurs transferts, pas seulement sur un seul. Un prestataire légèrement moins cher sur un petit montant peut être plus cher sur le montant que vous envoyez chaque mois.
Sécurisation, vérification des fonds et contrôle en France
En France, les transferts vers le Maroc passent par des dispositifs de lutte contre le blanchiment de l'argent. Un transfert important peut déclencher des vérifications sur l'origine des fonds. La banque bénéficiaire et le prestataire peuvent demander des justificatifs supplémentaires avant de valider le paiement.
Pour un transfert depuis la France, vérifiez aussi l'interopérabilité SEPA pour les virements bancaires et le cadre prudentiel français. Les obligations de déclaration de source de fonds s'appliquent aux transferts qui dépassent les seuils de vigilance. Un prestataire agréé en France peut accompagner le virement plus sereinement.
Ce qu'il faut vérifier chez chaque prestataire
Seuls les prestataires qui prennent en charge les deux devises de ce corridor sont indiqués. Nous ne publions pas les frais des prestataires ici, car ils changent selon le pays, le mode de paiement et le montant. Ouvrez un devis en direct et comparez le montant qui arrive réellement. L'ordre des prestataires n'est pas un classement du coût.
| Prestataire | Ce qu'il faut vérifier | Lien |
|---|---|---|
| Revolut | Vérifiez les limites de votre formule, les frais du corridor et la possibilité de payer le bénéficiaire dans la devise locale. | Ouvrir |
| Wise | Regardez les frais et la marge de change séparément, puis confirmez le mode de paiement disponible dans le pays de destination. | Ouvrir |
| OFX | Vérifiez le montant minimum, la façon de demander un devis et si l'opération se fait en ligne ou par téléphone. | Ouvrir |
| WorldRemit | Confirmez si la destination permet un virement bancaire, un portefeuille mobile ou un retrait en espèces, et qui paie les frais de réception. | Ouvrir |
| Xe | Vérifiez la marge de change, le délai de règlement et si le bénéficiaire a besoin d'un compte bancaire ou peut retirer des espèces. | Ouvrir |
| Remitly | Comparez le taux et les frais standard, pas seulement une promotion sur le premier transfert, et confirmez la date d'arrivée prévue. | Ouvrir |
Certains liens sont des liens d'affiliation. Si vous ouvrez un compte ou lancez un transfert, nous pouvons percevoir une commission, sans coût supplémentaire pour vous. Comment ce site est financé.
Comment envoyer de l'argent au Maroc
- Partez du taux moyen de marché en direct et comparez le montant total que recevrait votre bénéficiaire.
- Confirmez le mode de paiement et les coordonnées du compte, du portefeuille ou du point de retrait du bénéficiaire.
- Effectuez les vérifications d'identité et d'origine des fonds demandées par le prestataire avant d'alimenter le transfert.
- Vérifiez la durée de validité du devis et si le prestataire verrouille le taux au moment du paiement.
- Conservez le reçu et confirmez le montant qui arrive au Maroc.
Les délais et les documents demandés varient selon le prestataire et le mode de paiement. Vérifiez-les sur le site du prestataire avant d'envoyer.
Questions fréquentes
Combien vaut 1 EUR en dirhams marocains aujourd'hui ?
Au dernier pointage, 1 EUR vaut 10,8929 MAD au taux moyen de marché. Cela signifie que 100 EUR valent environ 1 089,29 MAD et 1 000 EUR environ 10 892,91 MAD avant les frais et marges du prestataire.
Pourquoi le dirham marocain est-il géré ?
Bank Al-Maghrib fixe le dirham par rapport à un panier de devises, où l'euro et le dollar pèsent le plus. La bande de fluctuation limite les mouvements quotidiens importants et soutient les échanges et les investissements.
Qu'est-ce qu'un RIB et mon bénéficiaire en a-t-il besoin ?
Un RIB est le document d'identité bancaire utilisé pour les virements au Maroc. Il contient les coordonnées de la banque, de l'agence et du compte. Un virement bancaire exige généralement le RIB et un nom de compte qui correspond au bénéficiaire.
Puis-je envoyer de l'argent au Maroc sans compte bancaire ?
Certains prestataires proposent un retrait en espèces, mais la couverture est limitée. Vérifiez le point de retrait, les pièces d'identité demandées et les frais de retrait avant d'envoyer.
Combien de temps prend un transfert de France vers le Maroc ?
De nombreux transferts arrivent le jour même ou le jour ouvré suivant. Les horaires bancaires, les jours fériés et les vérifications supplémentaires peuvent ajouter du temps. Demandez au prestataire une estimation pour votre mode de paiement.
Quels documents sont exigés pour un transfert de France vers le Maroc ?
L'expéditeur français fournit généralement une pièce d'identité et un justificatif de domicile. Le bénéficiaire fournit un RIB. Pour les transferts importants, la banque bénéficiaire ou le prestataire peut demander des informations complémentaires sur l'origine des fonds.
Liens utiles
CurrenciesLive est un outil d'information. Il ne traite, ne détient ni ne transfère de fonds. Les taux sont des valeurs moyennes de marché indicatives, pas des devis.